マイページ
結局「年収の壁」引き上げは働き方にどう影響?これから子供を産む女性は社会保険料とセットで考えて。FPが徹底解説|FNNプライムオンライン

結局「年収の壁」引き上げは働き方にどう影響?これから子供を産む女性は社会保険料とセットで考えて。FPが徹底解説

Google ニュース プリファードソース

見直そう、生活費

まず、基礎控除、給与所得控除(最低額)をそれぞれ10万円引き上げました。これにより、基礎控除58万円、給与所得控除(最低額)65万円となり、壁は123万円になります。これは恒久的な改正です。

さらに特例を使って、給与収入の金額により最高37万円を上乗せします。給与収入が年間200万円以下の人は37万円上乗せで基礎控除が95万円になります。給与所得控除65万円を足すと160万円になるので、160万円まで所得税がかからず、壁は160万円になります。
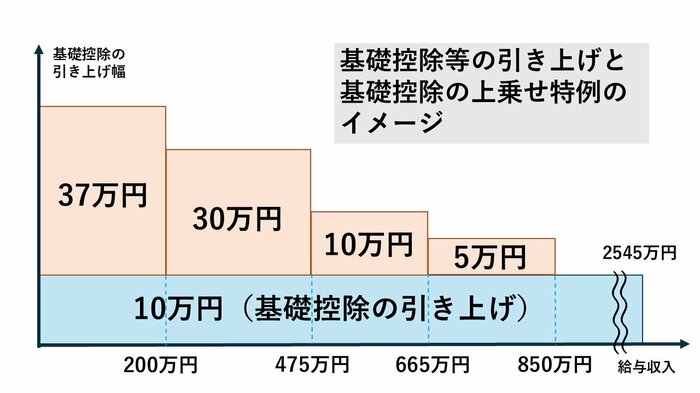
財務省「税制改正の概要  令和7年度  基礎控除等の引上げと基礎控除の上乗せ特例の創設」から編集部作成

ここからがややこしいのですが、給与収入200万円以下の37万円の上乗せは恒久措置ですが、年収が200万円を超える人は、上乗せの金額が段階的に減り、かつ2025年・2026年の時限措置です。2027年以降は特例なしで10万円上乗せの58万円になります。

今回の引き上げは、所得税がかかる最低ラインを上げることで、収入が低い人の税負担を減らすことが目的です。基礎控除を一律に引き上げてしまうと、高収入の人ほど減税になるので、所得制限を設けた上で段階的に上乗せすることで平準化するとのこと。
関連記事

見直そう、生活費

【よく一緒に読まれている記事】
39歳までの会社員ならNISAを優先!iDeCoと迷った時の5つの判断基準をFPが解説【チェック表付き】
坂本綾子の他の記事
実家がマンションでも“実家じまい”は安心できない?お金のプロが指摘する築古物件で起こる売却・賃貸の壁と建て替え問題
経済
実家を長期間空き家のままにしてはいけない?実家じまいをしたお金のプロが語る不審者侵入や建物の劣化、火災時に補償対象外のケースも
経済
実家活用法は「住む」「貸す」「売る」の3択!実家じまいをしたお金のプロが語る、親が元気なうちに聞き出しておきたい情報
経済
39歳までの会社員ならNISAを優先!iDeCoと迷った時の5つの判断基準をFPが解説【チェック表付き】
経済
一覧ページへ
×