マイページ
金利上昇で注目!個人向け国債は「変動10年」が「固定5年」よりも有利!?定期預金よりもおトクな理由を解説|FNNプライムオンライン

金利上昇で注目!個人向け国債は「変動10年」が「固定5年」よりも有利!?定期預金よりもおトクな理由を解説

Google ニュース プリファードソース

見直そう、生活費

あらゆる情報と金融商品があふれる現代。30~40代に最適な資産形成の選択肢は?経済評論家・マネーコンサルタントの頼藤太希さんが解説する。
文=頼藤太希 図版=(株)Money&You

日本のゼロ金利政策が2024年に終わり、政策金利がじわじわと上昇。直近の動きを見ると金利は急上昇しています。

それを受けて、大手都市銀行やゆうちょ銀行などの預貯金金利は、年0.02%に上昇しています。定期預金金利はキャンペーン対象になれば年1%になりますが、通常は年0.5〜0.6%となっています。

でも、そんな定期預金よりも、金利が高く、今後の金利上昇にも備えられる、日本一安全な資産があると聞いたら、興味が出てきませんか?

今回は、金利上昇で注目の「個人向け国債」について解説します。

個人向け国債ってどんな商品?

債券は、お金を借りるために発行する借用証書のようなもの。国が発行する債券を国債と呼び、個人でも買いやすくした商品が「個人向け国債」です。

個人向け国債は毎月発売されており、最低購入価格1万円から1万円単位で購入額を変更できます。保有中は半年に1度利息が受け取れ、満期になるとお金が返ってきます。

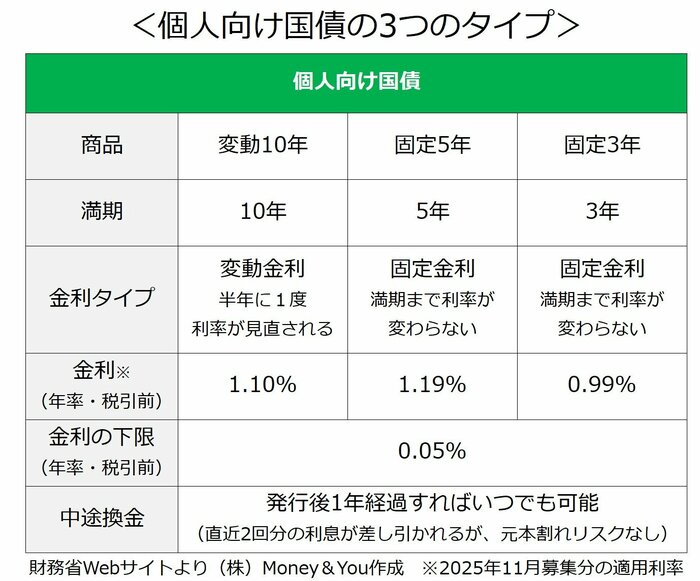
個人向け国債には「固定3年」「固定5年」「変動10年」の3つのタイプがあります。
この記事の画像(4枚)

「固定」は購入時点の利率で満期まで変わらずに利息がもらえること、「変動」は半年に1度利率が見直されて利息がもらえることを表します。いずれも利率は年0.05%が保証されています。

なお、満期前でも、発行後1年以上経過すれば中途換金ができます。その際、直近2回の利息にあたる金額が中途換金額から差し引かれますが、元本割れは絶対にしません。

金利上昇を味方にするなら「変動10年」

おすすめは「変動10年国債」です。
関連記事

見直そう、生活費

【よく一緒に読まれている記事】
普通預金で寝かせているお金は「定期預金」や「個人向け国債」で増やさないとソン!金利上昇を味方にする戦略
頼藤太希の他の記事
災害に強い資産形成のやり方は?現金とリスク資産の割合を決める「120の法則」と暴落に備えた分散の選択肢
ライフ
災害時の「お金」の備えをしていますか?非常時の支出と通信障害に備えて持っておきたい現金や、金融機関の対応を解説
ライフ
「外貨建終身保険」「変額保険」になんとなく入っていない?損したくないなら知っておきたい貯蓄型保険の落とし穴
経済
放置している定期預金はより高利率で預け替えないともったいない!ただし中途解約で損することも…見極め方を解説
経済
一覧ページへ
×