マイページ
普通預金で寝かせているお金は「定期預金」や「個人向け国債」で増やさないとソン!金利上昇を味方にする戦略|FNNプライムオンライン

普通預金で寝かせているお金は「定期預金」や「個人向け国債」で増やさないとソン!金利上昇を味方にする戦略

Google ニュース プリファードソース

見直そう、生活費

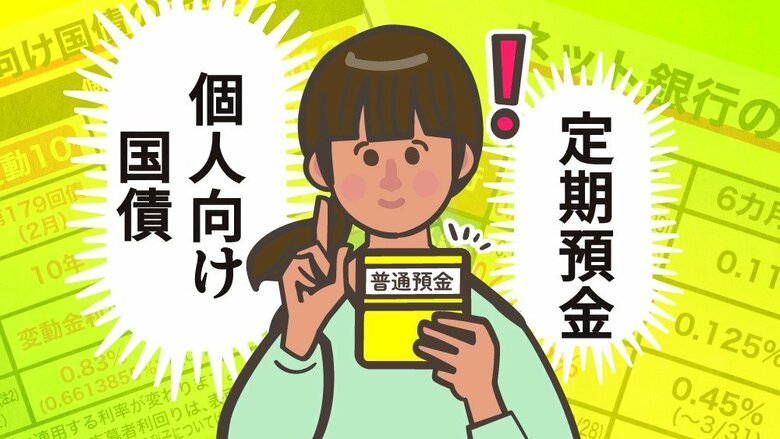
個人向け国債は、販売を消費者に限定した商品で、リスクが非常に低いのが特徴。国が債務不履行に陥らない限り、元本割れの心配はなく、年率0.05%の最低金利を保証されます。

個人向け国債は月に1回販売されます。例えば2025年2月募集3月発行の「個人向け国債変動10年」の金利は主なネット銀行の定期預金よりも高めです。

2月の個人向け国債の金利
2月の個人向け国債の金利

固定金利3年、同5年と、変動金利10年があり、いずれも金利は国債と連動します。購入後1年たてば元本割れすることなく中途解約できます。

3年と5年は固定金利ですが、10年は変動金利で半年ごとに金利が付け替えられます。国債の金利が上がれば個人向け国債変動10年も金利が上がるので、預けっぱなしで金利上昇の恩恵を受けられます。

ただし国債は、半年に一度利息を受け取る「単利」で、定期預金と違い利息を再投資することができない点は理解しておきましょう。

これまで、ほぼお金が増えない預金か、お金が増える可能性はあるもののリスクが高い株式投資や投資信託かの2択でしたが、安全な預金や個人向け国債でもそこそこの利回りを得られ、今後もっと金利が上がれば、預金や個人向け国債の金利も上がります。このような環境を家計に生かさないのはもったいないですね。

預金や個人向け国債の金利を確認して、ぜひ活用してください。

イラスト=さいとうひさし
坂本綾子
坂本綾子

ファイナンシャルプランナー(CFP®)。1988年よりマネー誌、女性誌にて家計管理や資産運用の取材記事を執筆、1000人以上を取材した。99年、ファイナンシャルプランナーの資格を取得。2010年、ファイナンシャルプランナー坂本綾子事務所を設立。現在は生活者向けの金融・経済記事の執筆、家計相談、セミナー講師などを行う。著書に『節約・貯蓄・投資の前に今さら聞けない お金の超基本』(朝日新聞出版)、『まんがと図解でよくわかるきみたちはどう稼ぐか?1杯のコーヒーをお金に変える方法』(中央公論新社)、『新NISA を活かす!はじめての投資』(高橋書店) 、『子どもにかかるお金の超基本』(河出書房新社)などがある。

関連記事

見直そう、生活費

【よく一緒に読まれている記事】
金利上昇で注目!個人向け国債は「変動10年」が「固定5年」よりも有利!?定期預金よりもおトクな理由を解説
坂本綾子の他の記事
実家がマンションでも“実家じまい”は安心できない?お金のプロが指摘する築古物件で起こる売却・賃貸の壁と建て替え問題
経済
実家を長期間空き家のままにしてはいけない?実家じまいをしたお金のプロが語る不審者侵入や建物の劣化、火災時に補償対象外のケースも
経済
実家活用法は「住む」「貸す」「売る」の3択!実家じまいをしたお金のプロが語る、親が元気なうちに聞き出しておきたい情報
経済
結局「年収の壁」引き上げは働き方にどう影響?これから子供を産む女性は社会保険料とセットで考えて。FPが徹底解説
経済
一覧ページへ
×