マイページ
普通預金で寝かせているお金は「定期預金」や「個人向け国債」で増やさないとソン!金利上昇を味方にする戦略|FNNプライムオンライン

普通預金で寝かせているお金は「定期預金」や「個人向け国債」で増やさないとソン!金利上昇を味方にする戦略

Google ニュース プリファードソース

見直そう、生活費

なぜなら通常の定期預金は固定金利なので、預入時の金利が満期まで適用されます(変動金利の定期預金もありますが取り扱う銀行は少ない)。

これからまだ金利が上がる可能性があるので、金利が上がったら高い金利の預金に預け替えをしたいからです。

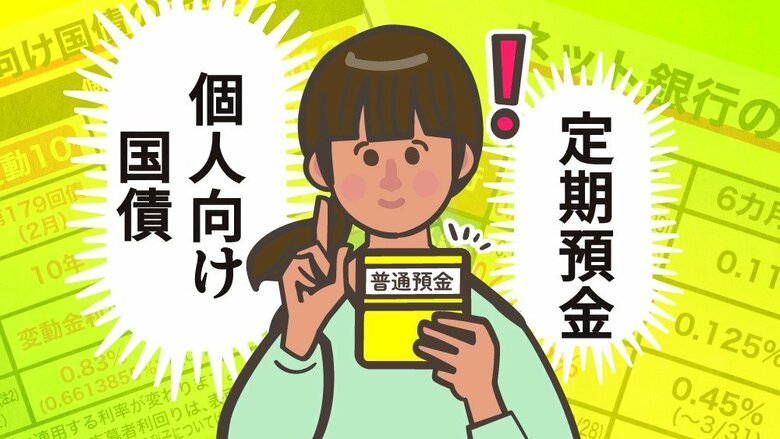
定期預金に預けるなら「1年」がお勧め(画像はイメージ)

預け入れの際に「元利自動継続」を選べるなら選択しましょう。

例えば1年定期で元利自動継続にすると、1年後の満期には、付いた利息を元本と合わせて新しい元本とし、その時点の金利(金利が上がっていれば上がった金利)でまた1年間預けることになります。つまり自動的に金利の上昇に乗ることができます。

この方法なら、お金を使う時期が予定より遅れても問題ないし、逆に早まった場合も、中途解約しても元本割れしないので問題ありません。

手数料に注意!

ネット銀行をはじめとする新しい銀行に口座を持って、金利が高めの定期預金を利用する際の注意点は、お金の動かし方です。

現在、使っている銀行からネット銀行などにお金を動かす方法は、ATMを使う(現金で引き出して入金する)か、振込むかの2つ。

そこで、ATM手数料や振込手数料がかかると、せっかく高い金利の定期預金に預けても、手数料の分、利息が減ってしまいます。

両方の銀行について無料で使えるATMを確認すること。銀行によっては、条件を満たせば他行振込手数料が無料になるので確認してください。

「個人向け国債」という手も

やはり金利上昇の波に乗れる金融商品に「個人向け国債変動10年」があります。
関連記事

見直そう、生活費

【よく一緒に読まれている記事】
金利上昇で注目!個人向け国債は「変動10年」が「固定5年」よりも有利!?定期預金よりもおトクな理由を解説
坂本綾子の他の記事
実家がマンションでも“実家じまい”は安心できない?お金のプロが指摘する築古物件で起こる売却・賃貸の壁と建て替え問題
経済
実家を長期間空き家のままにしてはいけない?実家じまいをしたお金のプロが語る不審者侵入や建物の劣化、火災時に補償対象外のケースも
経済
実家活用法は「住む」「貸す」「売る」の3択!実家じまいをしたお金のプロが語る、親が元気なうちに聞き出しておきたい情報
経済
結局「年収の壁」引き上げは働き方にどう影響?これから子供を産む女性は社会保険料とセットで考えて。FPが徹底解説
経済
一覧ページへ
×