マイページ
「外貨建終身保険」「変額保険」になんとなく入っていない?損したくないなら知っておきたい貯蓄型保険の落とし穴|FNNプライムオンライン

「外貨建終身保険」「変額保険」になんとなく入っていない?損したくないなら知っておきたい貯蓄型保険の落とし穴

Google ニュース プリファードソース

変額保険、外貨建終身保険、貯蓄型保険…様々な商品がありますが、しっかり仕組みを理解していないと、損をしてしまうことも…。仕組みと判断のポイントを、経済評論家・マネーコンサルタントの頼藤太希さんに解説してもらった。

文=頼藤太希 

そもそも社会保険に加入している

民間保険への加入を考える前に、我々は相応に負担の大きい社会保険料を払って、社会保険に加入している事実を認識しましょう。

公的保険と言われますが、大きく「医療保険」「労災保険」「雇用保険」「介護保険」「年金保険」の5つに加入しています。
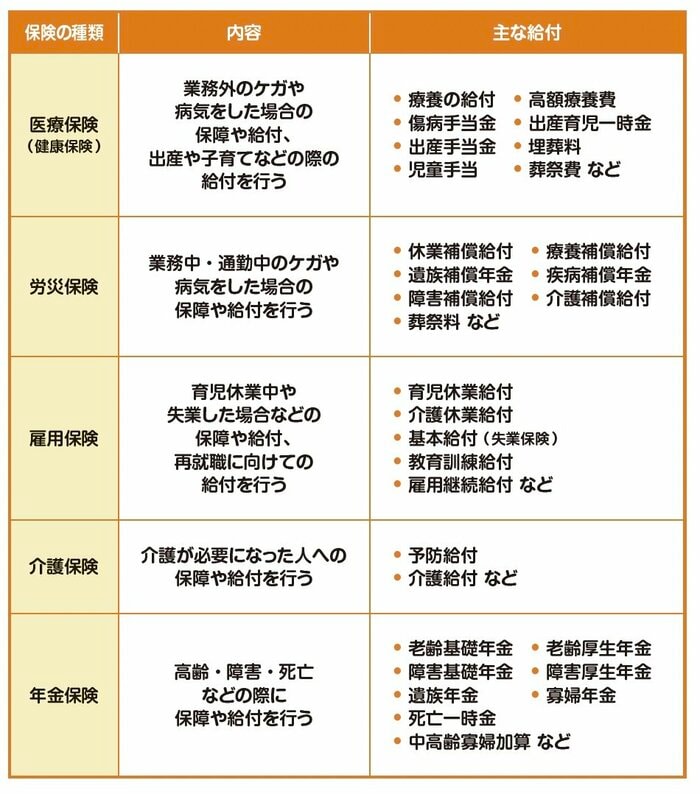
公的保険から受け取れる主な給付(頼藤太希『1日1分読むだけで身につくお金大全100改訂版』自由国民社より)
この記事の画像(4枚)

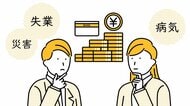
保険は、もしものときにお金で困らないように、備えて入るものです。そのような前提で考えると、民間保険に加入する場合は、「貯蓄+公的保険」では備えるのが難しいリスクに対して、「保障」をメインとする保険に加入するというのが選択肢となります。

そのために活用すべきは「掛け捨て型」保険。掛け捨て型は、解約してもお金は戻ってきませんが、必要な保障を安く用意できます。

掛け捨て型に加入をするのが経済的かつ合理的なのですが、死亡保障に加えて増やすことをメインした「変額保険」「外貨建終身保険」といった貯蓄型保険を選ぶ人もいます。
【よく一緒に読まれている記事】
放置している定期預金はより高利率で預け替えないともったいない!ただし中途解約で損することも…見極め方を解説
関連記事
頼藤太希の他の記事
災害に強い資産形成のやり方は?現金とリスク資産の割合を決める「120の法則」と暴落に備えた分散の選択肢
ライフ
災害時の「お金」の備えをしていますか?非常時の支出と通信障害に備えて持っておきたい現金や、金融機関の対応を解説
ライフ
放置している定期預金はより高利率で預け替えないともったいない!ただし中途解約で損することも…見極め方を解説
経済
30年で約340万円の差に!?NISAで損する商品選びをしていない?利益を最大化したいなら避けたいパターン
経済
一覧ページへ
頼藤太希
頼藤太希

経済評論家・マネーコンサルタント。(株)Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。
慶應義塾大学経済学部卒業後、外資系生保のアフラックにて資産運用リスク管理業務に6年間従事。2015年に現会社を創業し現職へ。フジテレビ「サン!シャイン」、日本テレビ「カズレーザーと学ぶ。」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。ニュースメディア「Mocha」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「定年後ずっと困らないお金の話」(大和書房)など書籍110冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。
X(旧Twitter)→@yorifujitaiki

×