マイページ
39歳までの会社員ならNISAを優先!iDeCoと迷った時の5つの判断基準をFPが解説【チェック表付き】|FNNプライムオンライン

39歳までの会社員ならNISAを優先!iDeCoと迷った時の5つの判断基準をFPが解説【チェック表付き】

Google ニュース プリファードソース

見直そう、生活費

会社員はまずはNISAからがお勧め

【4】働き方

NISAとiDeCoの仕組みを比べると、NISAは単純、iDeCoは複雑です。

NISAは一般の投資口座と異なり、利益にかかる税金が非課税になります。また仕組みは単純で、日本に住む成人(18歳以上)なら誰でも利用でき、年齢の上限はありません。年齢や立場を問わず使いやすいのです。ただし、NISAでどんな投資をするかはしっかり考える必要があります。

一方、iDeCoは利益にかかる税金が非課税になるのはNISAと同じですが、受け取り時は課税の対象です(後述)。また掛金を所得控除することで加入中の所得税や住民税を節税できるメリットがありますが、これには手続き(年末調整や確定申告)が必要です。

利用できる年齢には下限と上限があります(公的年金に加入する20歳以上で、立場により60歳未満または65歳未満)。
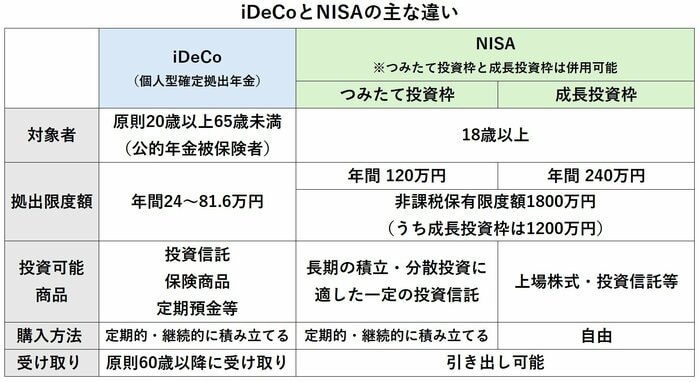
NISAとiDeCoの主な違い(厚生労働省「iDeCoの概要」から編集部作成)

さらに、立場により毎月の掛金額の上限が異なり、掛金から手数料を引かれます。

会社員の場合、勤務先に企業型の確定拠出年金が導入されているなら企業型を考慮しながら個人型の確定拠出年金であるiDeCoを利用することになります。

そして最も気を付けたいのが受け取り方法と受け取り時の税金です。iDeCoを受取るときは増えた分を含めた受取額全体が課税の対象になります(詳細は後述)。

優遇措置もありますが、優遇措置を使う場合、会社員は勤務先の退職給付との兼ね合いを考える必要があります。
退職金がない個人事業主はiDeCoの特性を生かしやすい(画像はイメージ)

つまり、iDeCoを使うなら、あらかじめ出口戦略を立てておいた方がいいのです。会社員は検討すべき要素が多いので、まずはNISAから始めて、退職給付の状況に応じてiDeCoを利用するかどうか考えるといいでしょう。

個人事業主は、そもそも退職給付がないので、iDeCoのみで判断できます。受け取り時の優遇である非課税枠も個人事業主の方が活かせます。

ただし小規模企業共済に加入している人は注意が必要です。小規模企業共済は個人事業主の退職給付にあたる制度なので会社員の退職給付と同じ課題が生じます。
関連記事

見直そう、生活費

【よく一緒に読まれている記事】
普通預金で寝かせているお金は「定期預金」や「個人向け国債」で増やさないとソン!金利上昇を味方にする戦略
坂本綾子の他の記事
実家がマンションでも“実家じまい”は安心できない?お金のプロが指摘する築古物件で起こる売却・賃貸の壁と建て替え問題
経済
実家を長期間空き家のままにしてはいけない?実家じまいをしたお金のプロが語る不審者侵入や建物の劣化、火災時に補償対象外のケースも
経済
実家活用法は「住む」「貸す」「売る」の3択!実家じまいをしたお金のプロが語る、親が元気なうちに聞き出しておきたい情報
経済
結局「年収の壁」引き上げは働き方にどう影響?これから子供を産む女性は社会保険料とセットで考えて。FPが徹底解説
経済
一覧ページへ
×