マイページ
Live
【ライブ】参院本会議 高市総理への代表質問
災害に強い資産形成のやり方は?現金とリスク資産の割合を決める「120の法則」と暴落に備えた分散の選択肢|FNNプライムオンライン
くらしの防災

災害に強い資産形成のやり方は?現金とリスク資産の割合を決める「120の法則」と暴落に備えた分散の選択肢

Google ニュース プリファードソース

いつ起こるかわからない災害。もし自分が被災して、家の修理費用が発生したり、株などの資産が暴落したら…?経済評論家・マネーコンサルタントの頼藤太希さんに、災害に強い資産形成の考え方について解説してもらった。

文=頼藤太希 図版=(株)Money&You

最低生活費6カ月分は預貯金で用意

災害が起きた時のお金の備えには2つの目的があります。

「被災直後の生活資金」と「被災後の生活の立て直しにかかるお金」です。

地震などの災害の規模や被害の状況にもよりますが、災害から数週間〜数カ月後には、生活を元に戻すための動きが始まります。学校や仕事が再開したり、住宅などを再建したり、復興に向けてやることは山積みです。このフェーズになって必要になるのは、やはりお金です。

内閣府のウェブサイトによると、2011年の東日本大震災で全壊した住宅を新築する際の費用は平均約2500万円でした。しかし、公的支援として受給できた金額は善意の義援金を含めても約400万円。住宅の再建だけで約2100万円が不足していました。これに加えて家財道具を用意したり、引っ越しをしたりすることもありますので、必要な金額はもっと多くなります。
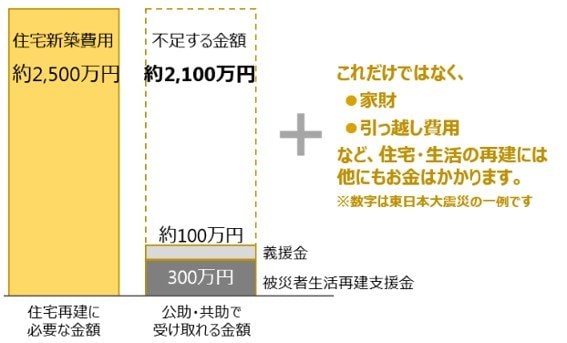
住宅再建に必要な金額と公助・共助で受け取れる金額/内閣府防災情報ページより抜粋
この記事の画像(5枚)

もしもの備えとして最低でも生活費6カ月分は預貯金で用意するようにしましょう。病気やケガで働けない場合にもらえる傷病手当金や、失業中にもらえる失業給付は、受給中に所得税の支払いはありませんが、住民税(前年度の所得に基づいて翌年度に支払うルールのため)と社会保険料の支払いは続きます。いくら傷病手当金や失業給付があるといっても、預貯金がないと生活に困ってしまいます。

また、将来時点においてお金で困ることがないように、かつインフレから資産を守るためには、株や投資信託などの金融資産を活用した資産形成が有利になる可能性が高いといえるでしょう。

長期・積立・分散投資は難しくない

正直、資産形成は、テクニックとしては難しくありません。時間をかけながらまとまった資産を築くならば、長期・積立・分散投資を実践すれば良いからです。
【よく一緒に読まれている記事】
災害時の「お金」の備えをしていますか?非常時の支出と通信障害に備えて持っておきたい現金や、金融機関の対応を解説
関連記事
くらしの防災の他の記事
「ノーブラで外出できる服」が防災着として注目!苦しい・かゆい…ブラジャーの我慢からの解放が避難所で大切な理由
ライフ
自宅が被災して住めなくなっても住宅ローンは残る!金融機関の対応と「被災ローン減免制度」を解説。自己破産との違いも
ライフ
食の備えは「頑張らない」ことが大切?防災食アドバイザーが「ふだんの食事」を「もしもの備え」にするコツを伝授
社会
災害時に停電しても慌てて冷蔵庫を開けないで!食べるべき食材の優先順位と長持ちさせるコツを防災食アドバイザーが解説
社会
一覧ページへ
×