マイページ
Live
【ライブ】参院本会議 高市総理への代表質問
災害に強い資産形成のやり方は?現金とリスク資産の割合を決める「120の法則」と暴落に備えた分散の選択肢|FNNプライムオンライン
くらしの防災

災害に強い資産形成のやり方は?現金とリスク資産の割合を決める「120の法則」と暴落に備えた分散の選択肢

Google ニュース プリファードソース

金融庁「はじめてみよう!NISA早わかりガイドブック」には、1989年以降、毎月同じ金額ずつ国内外の株式と債券に積立投資した場合の年間収益率が紹介されています。
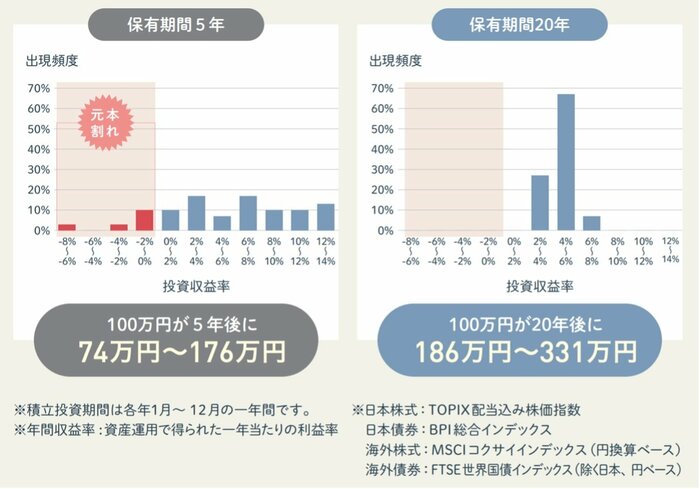
1989年以降における積立・分散投資5年と20年のパフォーマンス比較/金融庁「NISA早わかりガイドブック」より抜粋

保有期間が5年だとタイミングによって利益が出ることも損失が出ることもあることがわかります。しかし20年投資した場合は、少なくとも1989年以降のデータでは元本割れすることなく、年率2〜8%で増やせています。

あくまでも過去データに基づく分析なので、将来の保証・予測するものではありませんが、長期・積立・分散投資をすることで、堅実にお金を増やせる可能性が高いということは言えるでしょう。

現金比率の目安は「120の法則」 

インフレから資産を守り、将来に備えるためとは言え、資産のほとんどすべてを投資に回してしまうと、値動きに一喜一憂することになってしまいます。

災害などもしもがあった際に株式市場の暴落が重なっていれば、お金を引き出すと大きく損をしてしまうことになります。

あくまでひとつの目安ですが、無リスク資産(現預金・個人向け国債)とリスク資産(株式・投資信託など)の割合は、「自分の年齢」と「120から自分の年齢を引いた数字」を対応させる「120の法則」がおすすめです。

たとえば、自分の年齢が40歳であれば、無リスク資産:リスク資産の割合は40:80の割合にすることを考えます。資産が1,200万円あれば、無リスク資産は1,200万円×40/120=400万円、リスク資産は1,200万円×80/120=800万円、というイメージです。60歳ならば、無リスク資産とリスク資産の割合は60:60。資産が2000万円あるなら、無リスク資産・リスク資産ともに1000万円となります。
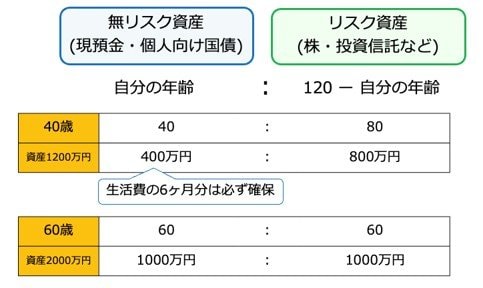
現金比率は「120の法則」を目安にする/(株)Money&You作成

ただし、総資産が少ない場合はこの限りではありません。資産が120万円だったら計算上は「無リスク資産40万円、リスク資産80万円」ですが、無リスク資産40万円ではケガや病気で働けないなどのもしもの場合に備えられません。最低でも生活費6カ月分は預貯金で用意しておきましょう。

なお、一般的な「120の法則」は債券と株式の割合で資産の割合を考えるのですが、これとは別に預貯金などの無リスク資産を考える必要があるので使いにくいのが難点。今回紹介した「120の法則」は、筆者が使いやすくアレンジしたものです。
【よく一緒に読まれている記事】
災害時の「お金」の備えをしていますか?非常時の支出と通信障害に備えて持っておきたい現金や、金融機関の対応を解説
関連記事
くらしの防災の他の記事
「ノーブラで外出できる服」が防災着として注目!苦しい・かゆい…ブラジャーの我慢からの解放が避難所で大切な理由
ライフ
自宅が被災して住めなくなっても住宅ローンは残る!金融機関の対応と「被災ローン減免制度」を解説。自己破産との違いも
ライフ
食の備えは「頑張らない」ことが大切?防災食アドバイザーが「ふだんの食事」を「もしもの備え」にするコツを伝授
社会
災害時に停電しても慌てて冷蔵庫を開けないで!食べるべき食材の優先順位と長持ちさせるコツを防災食アドバイザーが解説
社会
一覧ページへ
×