
債券市場で金利上昇が際立つ状況が続いている。長期金利は2%突破が視野に入った。市場関係者の間では、日銀が12月の会合で0.75%程度への政策金利引き上げを決める可能性が強く意識されるとともに、最終的な利上げの到達点の引き上げ示唆にも踏み込むのではとの観測が出ている。
“利上げの是非を適切に判断”
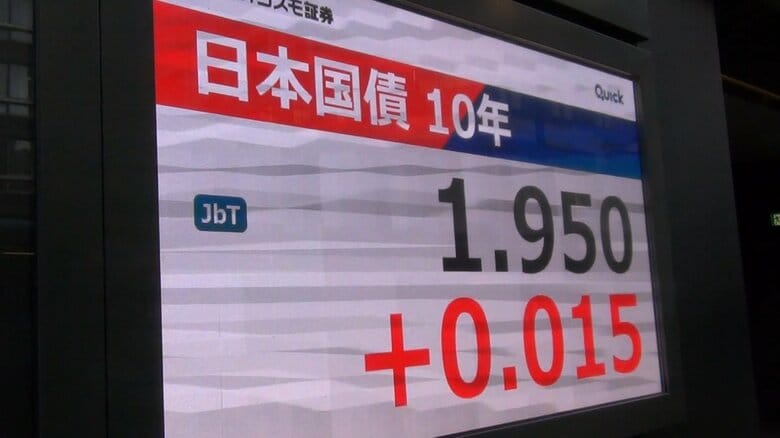
長期金利の指標となる新発10年物国債の利回りは、5日、一時1.950%をつけた。2007年7月以来の高い水準となる。
先高観の背景には、高市政権の積極財政政策によるインフレ圧力や国債増発への警戒が広がっていることに加え、日銀の植田総裁の1日の発言がある。植田氏は「利上げの是非について適切に判断したい」と述べるとともに、「中立金利」をめぐり「どのくらい距離があるかという点は、次回利上げをすればその時点での考えをはっきり明示できればと思う」と言及した。
「中立金利」とは、景気や物価に中立で、景気を熱しも冷ましもしない金利を指し、利上げのゴールの目安とされる。これまで日銀は、推計値として1〜2.5%程度という幅を示し、利上げ到達点(ターミナルレート)の下限は1%だと受け止められてきた。植田総裁は、4日の国会では「中立金利はかなり広い幅でしか現在は推計できていない概念だが、今後うまくもう少し狭めることができたら適宜公表していきたい」とも述べていて、市場では「下限が1%から切り上がる方向で推計値の幅が狭められるのではないか」との声が聞かれる。
利上げ到達点を引き上げか
指摘されているのは、利上げゴールの引き上げが、円安進行の抑制につながる可能性だ。
植田総裁が1日の発言で利上げの可能性を強くにじませたことで、円相場は一時1ドル=154円台後半をつけたが、その後は155円前後で推移する場面が目立ち、高市氏が自民党総裁に就く直前の147円台と比べ、なお円安水準にある。
片山財務相は2日の会見で、政府と日銀の間で、景気をめぐる認識に「齟齬はない」としたうえで、日銀に「適切な金融政策運営を行っていただくことを期待している」と述べたが、日銀が利上げを決めても円安基調が反転しないなら、輸入品の値上がりを通じた国内物価への上昇圧力は強まり、高市政権が優先課題に掲げて進めている物価高対策との矛盾が際立ってくる。
利上げゴールの下限が1%だとした場合、今回日銀が政策金利を0.5%から0.75%程度に引き上げても、この先、あと1回の0.25%引き上げで、下限水準に到達してしまうことになる。追加利上げの余地はわずかだという印象が広がり、打ち止め感が強まりかねない。一方、ゴールを引き上げれば、景気にブレーキをかけない形で利上げが続けられることを示すことになり、円安の流れが抑えられることにつながる可能性がある。
住宅ローン「5年ルール」に注意が必要
金利の上昇は、住宅ローンを通じて家計に影響を広げることになる。大手銀行5行は12月から適用する住宅ローン金利で、10年固定の基準金利を引き上げ、年4.40~5.15%とした。これらは長期金利の動向が反映されたもので、3メガバンクの平均は4.83%と、さかのぼれる2006年4月以降で最も高い。信用度の高い人が最も低い金利で借りられる最優遇金利も、5行で引き上げられ、年2.26~2.665%となった。
住宅ローン利用者の8割が選んでいる変動型の基準金利は、5行すべてで据え置かれたが、変動型が連動する短期金利は日銀の政策金利に左右される。変動型金利は半年ごとに見直されるのが一般的だ。日銀が12月に利上げを決めれば、2026年4月から基準金利が引き上げられ、既存の契約者は7月の返済分から新たな金利が適用される可能性がある。
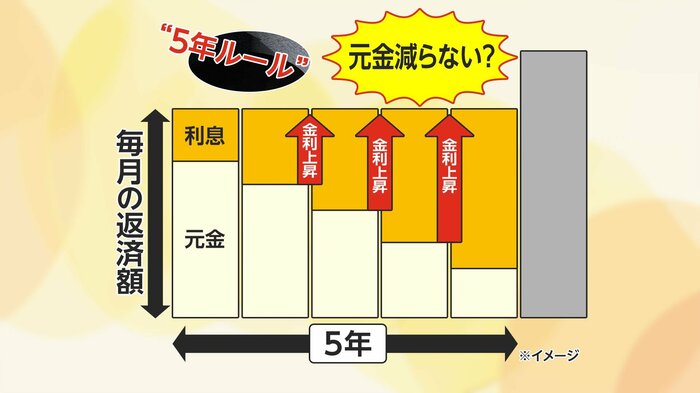
ここで注意したいのが、変動型の「5年ルール」だ。「5年ルール」は、家計負担が急激に増えるのを防ぐため、途中で金利が上がったとしても、返済額の見直しは5年ごとにするというもので、適用されているケースが多い。5年間は途中で金利が変わっても毎月の返済額は変わらないため、家計負担の当面のアップは避けられるが、金利上昇が続いていけば返済額に占める利息の割合が高くなっていき、元金は返済ペースが落ちて減りにくくなり、総利息は膨らんでいく。
減税では中古購入を支援・面積も緩和へ
ローンを組んで新たに住宅を購入する場合、どの価格帯の物件を選ぶかは、借り入れ金利の動向に大きく左右される一方で、住宅価格は高騰が続いている。不動産経済研究所が発表した2025年度上半期の東京23区の新築マンションの平均価格は1億3309万円と、上半期として3年連続で過去最高を更新した。
こうしたなか、2026年度税制改正をめぐって協議を続けている政府・与党は、2025年末に期限を迎える住宅ローン減税について、5年を軸に延長する方針を固めるとともに、新築よりも手が届きやすい中古住宅購入の支援を広げる方向で調整している。
住宅ローン減税は年末残高の0.7%分を所得税などから差し引ける仕組みだ。新築住宅の場合、ローンの限度額が最大5000万円、適用期間が13年なのに対し、中古はそれぞれ3000万円・10年とされていて、新築に近づけることを検討している。また、対象の床面積について、原則50平方メートル以上となっているのを、40平方メートル以上とする案を軸に緩和する方向だ。単身や夫婦ふたり世帯などがローン減税を使いやすくなることを想定している。減税の恩恵を見極める一方、どの金融機関のどのタイプのローンが最適なのか、将来を見据えたマネープランをよく練ることが重要になる。
日銀は、今週有力視されるアメリカの利下げや金融市場の動向などを踏まえたうえで、18日からの金融政策決定会合で利上げについて最終的な判断を下す。利上げ到達点の下限の切り上げをめぐり、継続的な利上げへの思惑は強まることになるのか。金利を取り巻く環境から目が離せない局面になってきた。
(フジテレビ解説委員長 智田裕一)