
データ提供 PR TIMES
本記事の内容に関するお問い合わせ、または掲載についてのお問い合わせは株式会社 PR TIMES (release_fujitv@prtimes.co.jp)までご連絡ください。また、製品・サービスなどに関するお問い合わせに関しましては、それぞれの発表企業・団体にご連絡ください。
プレスリリース配信元:マンションリサーチ株式会社
本調査の概要
対象期間:2022年1月から2026年9月まで
実施機関:マンションリサーチ株式会社
分析対象:首都圏所在の中古分譲マンション
事例総数:621,862件
算出手法:市場に流通している中古物件の売り出しデータを網羅的に収集し、独自の統計ロジックに基づき集計・分析を行いました。
成約件数が6ヵ月連続で減少した首都圏中古マンション市場
2026年10月に公開された東日本不動産流通機構(東日本レインズ)の月次レポートによると、首都圏中古マンションの成約件数は前年同月比で6ヵ月連続の減少となっており、これまで価格上昇が続いてきた首都圏中古マンション市場において、取引件数の減少が長期化していることは、市場環境の変化を示す重要な兆候と考えられます。ただし、この数字をもって首都圏全体の中古マンション需要が一様に減退していると判断することには注意が必要であり、そもそもレインズに登録される成約情報は、首都圏で実際に取引された中古マンションのすべてを網羅しているわけではないため、成約件数の前年比増減は市場動向を把握するうえで有用な指標であるものの、市場全体の取引実態を完全に表しているわけではありません。
また、成約件数が減少したとしても、それが必ずしもすべてのエリアや価格帯で需要が減少していることを意味するわけではなく、特定の市場における取引件数の減少が、首都圏全体の数字に大きく影響している可能性も考えられます。
そこで今回は、成約件数とは異なる視点として中古マンションの「在庫数」に注目し、どのエリア、どの築年帯のマンションで需給バランスが変化しているのかを確認することで、現在の首都圏中古マンション市場で起きている変化の実態を考察していきます。
東京都の在庫増加は2006年以降築のマンションに集中
出典:福嶋総研
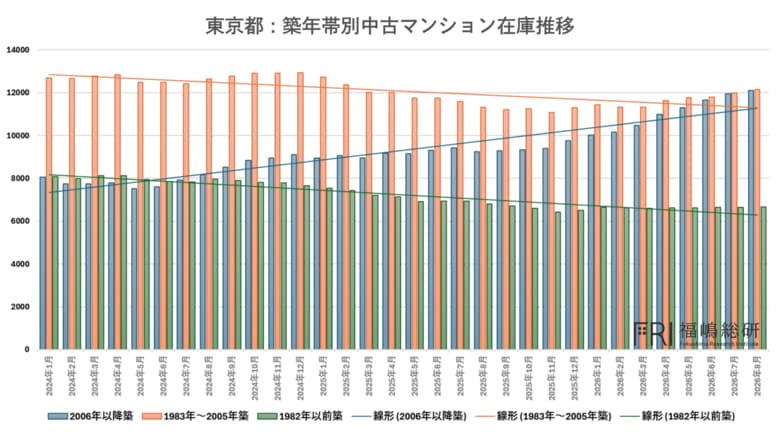
まず、東京都全体の中古マンション在庫推移について、築年帯を「2006年以降築」「1983年~2005年築」「1982年以前築」の3つに分類して確認すると、際立っているのが2006年以降築、すなわち比較的築年数の浅い中古マンションの在庫が急激に増加していることであり、一方で1982年以前築のマンションについては、在庫が減少した後、低い水準で横ばいに推移していることが分かります。
一般的に中古マンション市場では、築年数が新しい物件ほど設備や仕様の面で優位性があり、購入希望者からの評価も高くなる傾向がありますが、現在の東京都では比較的築年数の浅いマンションの在庫が大きく増加する一方、築年数の古いマンションでは在庫が抑制されているという、興味深い現象が発生しています。
このことは、単純に築年数が新しいから売れやすい、古いから売れにくいという構図では現在の中古マンション市場を説明できなくなっていることを示唆しており、むしろ築年数そのものよりも、これまでの価格上昇幅や現在の販売価格が購入希望者の購買力に見合っているかどうかが、流動性を左右する重要な要素になっている可能性があります。
都心5区(千代田区、中央区、港区、渋谷区、新宿区)では築浅マンションの在庫増加が一段と顕著に
出典:福嶋総研
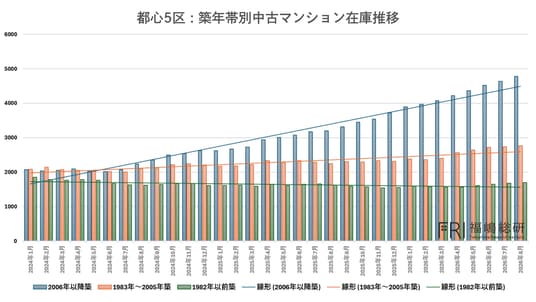
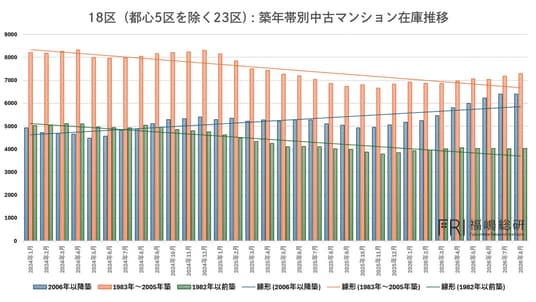
次に、東京都23区を「都心5区(千代田区、中央区、港区、渋谷区、新宿区)」と「都心5区を除く18区」に分けて確認すると、都心5区の中古マンション市場では2006年以降築のマンションの在庫増加が特に顕著となっている一方、1982年以前築のマンションについては在庫が減少した後、低い水準で推移しており、同じ都心5区というエリアの中でも、築年帯によって需給環境に大きな違いが生じていることが分かります。
出典:福嶋総研
一方、都心5区を除く18区では、1983年~2005年築および1982年以前築のマンション在庫が減少傾向にあり、2006年以降築のマンションについては2025年後半から在庫が増加し始めているものの、都心5区ほど急激な増加ではないことから、東京都全体で見られる築浅マンションの在庫増加は、特に都心5区の影響が大きいと考えられます。
つまり、東京都の中古マンション市場全体が一様に悪化しているわけではなく、都心5区の比較的築年数の浅いマンションでは需給バランスが悪化している可能性がある一方、その他の築年帯やエリアでは在庫が減少するなど、相対的に安定した市場環境が維持されていることがうかがえます。
都心の築浅マンションは投資・転売需要によって価格が押し上げられてきた
では、なぜ都心5区の2006年以降築のマンションで、これほど顕著な在庫増加が発生しているのでしょうか。その背景として考えられるのが、これまでの急激な価格上昇と投資・転売需要の変化であり、都心5区には国内外の富裕層や投資家から高い関心を集める高額マンションやタワーマンションが数多く存在し、特に比較的築年数の浅いマンションは、実際に居住するための実需だけでなく、将来的な値上がり益を期待した投資・転売の対象にもなってきました。
こうした市場では、居住目的の購入者に投資目的の購入者が加わることで、通常の実需だけでは形成されにくい高い価格水準が成立することがあり、さらに価格が上昇し続ける局面では、将来の値上がり期待そのものが新たな購入需要を生み出すため、価格上昇がさらなる需要を呼び込むという循環が形成されやすくなります。
しかし、価格が上昇しすぎれば、実際に居住することを目的とした購入希望者の購買力との乖離が拡大していくことになり、価格上昇への期待が弱まった段階で、これまで市場を支えていた投資・転売需要が減少すると、販売価格と実需の購買力との間に生じた乖離が、在庫の増加という形で表面化することになります。
現在の都心5区における築浅マンションの在庫急増は、まさにこうした市場構造の変化によって生じている可能性があり、これまで投資・転売需要によって押し上げられてきた価格水準が、実需を中心とした市場では維持しにくくなっていることを示唆していると考えられます。
神奈川県・埼玉県・千葉県では異なる市場構造が見られる
出典:福嶋総研
出典:福嶋総研
出典:福嶋総研
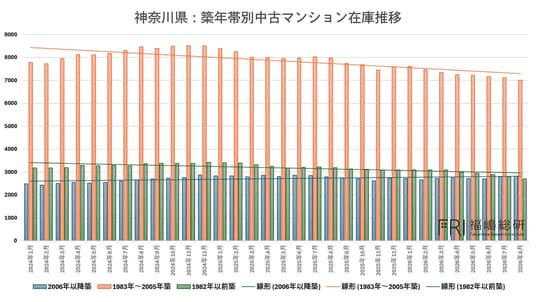
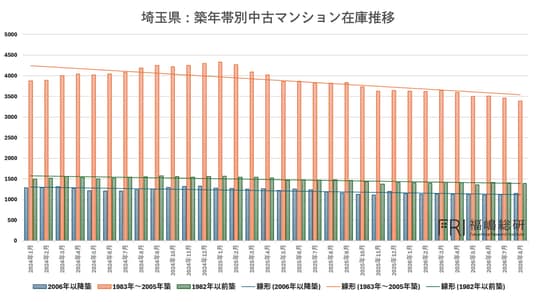
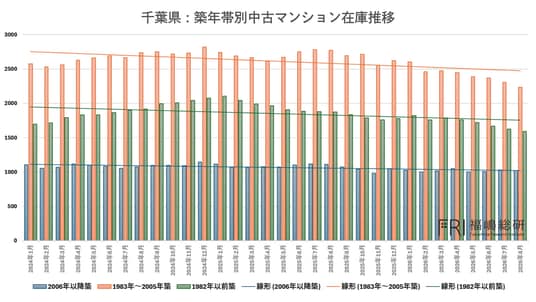
続いて、東京都以外の首都圏である神奈川県、埼玉県、千葉県の中古マンション在庫推移を確認すると、これら3県では東京都の都心5区とは異なる傾向が見られ、特に共通しているのが1983年~2005年築のマンション在庫が減少傾向にあることです。
在庫の減少は新規売出件数の変化によっても生じるため、それだけで成約が活発になっていると断定することはできませんが、少なくとも在庫が急激に積み上がっている状況ではなく、一定の流動性が維持されている可能性を示しており、その他の築年帯についても、都心5区の2006年以降築のマンションで見られるような急激な在庫増加は目立っていません。
このことから、首都圏中古マンション市場では、すべての地域で一様に需給環境が悪化しているのではなく、特定のエリアや築年帯に在庫増加が集中していることが分かり、特に実際に居住することを目的とした需要が中心となる市場では、投資・転売需要の変化による影響が相対的に小さく、安定した需給環境が維持されている可能性があります。
成約件数6ヵ月連続減少の背景には「前年の需要構造」がある
ここまでの在庫動向を踏まえると、冒頭で紹介したレインズの成約件数が6ヵ月連続で前年同月を下回っていることについても異なる解釈が可能になり、重要なのは2026年の成約件数が減少しているという事実だけでなく、比較対象となる2025年の市場がどのような状況にあったのかという点です。2025年の都心マンション市場では、実際に居住するための購入需要に加えて、価格上昇を期待した投資・転売需要が市場を押し上げていたと考えられ、前年の成約件数には通常の居住需要だけではなく、価格上昇局面特有の投資的な取引が上乗せされていた可能性があります。
仮に2026年に入ってこうした投資・転売需要が減少すれば、実需が大きく落ち込んでいなかったとしても成約件数は前年を下回ることになり、さらにこれまでの急激な価格上昇によって販売価格が実需層の購買力を大きく上回る水準に達していれば、購入希望者が存在していても取引が成立しにくくなるため、成約件数の減少と在庫数の増加が同時に発生することになります。
現在の都心5区の築浅マンションで見られる現象は、投資・転売需要の減少による取引件数の縮小と、過去の価格高騰による実需の購買力との乖離という二つの要因が重なっている可能性があり、この構造を踏まえると、首都圏全体の成約件数が減少しているからといって、首都圏の中古マンション需要が一律に弱くなっていると判断することは適切ではありません。
今後の注目点は価格下落よりも「流動性の低下」
今後の中古マンション市場を分析するうえで重要なのは、価格の上昇率や下落率だけではなく、在庫数、販売日数、値下げ率といった流動性を示す指標を併せて確認することであり、不動産市場では需要が弱まったからといって、直ちに成約価格が下落するとは限りません。売主が過去の高い成約価格を基準に販売価格を設定し続ければ、購入希望者との価格目線が一致せず、成約に至るまでの期間が長期化することになり、その結果としてまず在庫数が増加し、販売日数が長期化した後、売却を急ぐ売主を中心に値下げが進むという調整過程が考えられます。
特に投資・転売目的で保有されているマンションでは、価格上昇への期待が弱まることで売却判断が変化し、販売価格の見直しが進む可能性がある一方、実需を中心とした市場では、購入者の予算に適合する価格帯の物件が一定の需要を維持することで、流動性が大きく損なわれないケースも考えられます。
したがって、今後は東京都全体や首都圏全体という大きな単位だけで市場を捉えるのではなく、エリア、築年帯、価格帯ごとに需給環境を分析し、どの市場で流動性が低下しているのかを把握することが重要になります。
まとめ――首都圏市場全体の失速ではなく、都心の高額・築浅市場の構造変化
今回の分析から見えてくるのは、首都圏中古マンション市場における成約件数の減少が、必ずしも市場全体の一律な需要減退を意味しているわけではないということであり、東京都では2006年以降築のマンションの在庫が増加し、特に都心5区においてその傾向が顕著となっている一方、都心5区以外の18区や神奈川県、埼玉県、千葉県では、築年帯によって在庫が減少している市場も存在しています。この違いを生み出している要因の一つとして考えられるのが、これまでの価格上昇を支えてきた投資・転売需要の存在であり、2025年までの価格上昇局面では、実需に投資・転売需要が上乗せされることで取引件数が増加し、価格も押し上げられてきた可能性があります。
しかし、その需要が弱まれば、前年と比較した成約件数は減少し、過去の高い価格水準で売り出されている物件は在庫として積み上がりやすくなるため、現在起きているのは単純な中古マンション市場全体の失速ではなく、投資・転売需要によって価格が大きく押し上げられてきた市場が、実需を中心とした需給構造へと移行する過程なのかもしれません。
今後は、都心5区の築浅マンションで増加している在庫が、値下げによって解消されていくのか、それとも販売期間の長期化とともにさらに積み上がっていくのかが重要な焦点となり、首都圏中古マンション市場の実態を把握するためには、成約件数の増減だけではなく、その背後にある需要の性質と在庫構造の変化を読み解くことが、これまで以上に重要になっていると考えられます。
著者プロフィール

福嶋 真司(ふくしましんじ)
マンションリサーチ株式会社
データ事業開発室
不動産データ分析責任者
福嶋総研
代表研究員
福嶋総研代表研究員。早稲田大学理工学部卒。大手不動産会社にてマーケティング調査を担当後、
建築設計事務所にて法務・労務を担当。現在はマンションリサーチ株式会社にて不動産市場調査・評価指標の研究・開発等を行う一方で、顧客企業の不動産事業における意思決定等のサポートを行う。また大手メディア・学術機関等にもデータ及び分析結果を提供する。
福嶋総研 公式ページ
https://mansionresearch.co.jp/fri/
メルマガ配信申込フォーム
https://forms.gle/bQizYbozk35QoMJ67
【マンションリサーチ株式会社その他サービスURL】
■全国14万棟 分譲マンション価格相場公開サイト『マンションナビ』
https://t23m-navi.jp/
■不動産データクラウド
https://fudosan-data.jp/
■ロボ査定
https://robosatei.jp/
■分譲マンション、土地、戸建てデータ販売
https://mansionresearch.co.jp/re-data/
【不動産市場解説動画チャンネル】
https://www.youtube.com/@mansionresearch/videos
【マンションリサーチ株式会社について】
マンションリサーチ株式会社では、 不動産売却一括査定サイトを運営しており、 2011年創業以来「日本全国の中古マンションをほぼ網羅した14万棟のマンションデータ」「約3億件の不動産売出事例データ」及び「不動産売却を志向するユーザー属性の分析データ」の収集してまいりました。 当社ではこれらのデータを基に集客支援・業務効率化支援及び不動産関連データ販売等を行っております。
会社名: マンションリサーチ株式会社
代表取締役社長: 山田力
所在地: 東京都千代田区神田美土代町5-2 第2日成ビル5階
設立年月日: 2011年4月
資本金 : 1億円
企業プレスリリース詳細へ
PR TIMESトップへ